Gia hạn nộp thuế tiêu thụ đặc biệt với ô tô sản xuất, lắp ráp trong nước
| Một số chính sách mới về ô tô sẽ có hiệu lực từ 1/7 Những chính sách mới liên quan đến ngành ô tô có hiệu lực từ năm 2023 Những chính sách về giao thông vận tải có hiệu lực từ tháng 9/2022 |
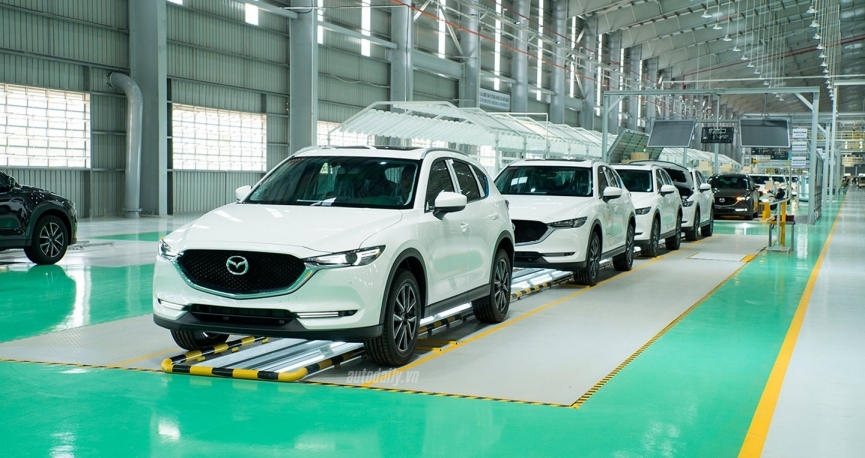 |
Mới đây, Chính phủ đã ban hành Nghị định số 36/2023/NĐ-CP về gia hạn thời hạn nộp thuế tiêu thụ đặc biệt đối với ôtô sản xuất hoặc lắp ráp trong nước.
Nghị định nêu rõ gia hạn thời hạn nộp thuế đối với số thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 6, 7, 8, 9/2023 đối với ôtô sản xuất hoặc lắp ráp trong nước. Cụ thể:
Thời hạn nộp thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 6/2023 chậm nhất là ngày 20/11/2023; Thời hạn nộp thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 7/2023 chậm nhất là ngày 20/11/2023.
Thời hạn nộp thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 8/2023 chậm nhất là ngày 20/11/2023; Thời hạn nộp thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 9/2023 chậm nhất là ngày 20/11/2023.
Trường hợp người nộp thuế khai bổ sung hồ sơ khai thuế của kỳ tính thuế được gia hạn dẫn đến làm tăng số thuế tiêu thụ đặc biệt phải nộp và gửi đến cơ quan thuế trước khi hết thời hạn nộp thuế được gia hạn thì số thuế được gia hạn bao gồm cả số thuế phải nộp tăng thêm do khai bổ sung.
Trường hợp người nộp thuế thuộc đối tượng được gia hạn thực hiện kê khai, nộp Tờ khai thuế tiêu thụ đặc biệt theo quy định của pháp luật hiện hành thì chưa phải nộp số thuế tiêu thụ đặc biệt phải nộp phát sinh trên Tờ khai thuế tiêu thụ đặc biệt đã kê khai trong thời gian được gia hạn
Trường hợp doanh nghiệp có các chi nhánh, đơn vị trực thuộc thực hiện khai thuế tiêu thụ đặc biệt riêng với cơ quan thuế quản lý trực tiếp của chi nhánh, đơn vị trực thuộc thì các chi nhánh, đơn vị trực thuộc cũng thuộc đối tượng được gia hạn nộp thuế tiêu thụ đặc biệt. Trường hợp chi nhánh, đơn vị trực thuộc của doanh nghiệp không có hoạt động sản xuất hoặc lắp ráp ô tô thì chi nhánh, đơn vị trực thuộc không thuộc đối tượng được gia hạn nộp thuế tiêu thụ đặc biệt.
Nghị định này có hiệu lực kể từ ngày ký ban hành (21/6/2023) đến hết ngày 31/12/2023. Sau thời gian gia hạn theo Nghị định này, việc nộp thuế tiêu thụ đặc biệt đối với ô tô sản xuất hoặc lắp ráp trong nước được thực hiện theo quy định hiện hành.
 Mazda CX-5 giảm hơn 100 triệu đồng có nên mua hay chờ bản mới? Với mức giảm cao nhất lên tới 120 triệu đồng, thời điểm này là cơ hội tốt nhất để mua Mazda CX- 5 với giá ... |
 Top 10 ô tô bán chạy nhất Việt Nam tháng 5/2023: VinFast VF8 dẫn đầu Với gần hơn 1.274 xe bán ra, VinFast VF8 dẫn đầu Top 10 ô tô bán chạy nhất Việt Nam tháng 5/2023 |
 Ford Performance hé lộ về chiếc xe vô địch Baja 1000 – Ranger Raptor Ford đã công bố Ranger Raptor Thế hệ Mới sẽ là chiếc xe địa hình mới nhất của hãng tham gia chinh phục giải đua ... |
Có thể bạn quan tâm
So sánh ưu đãi thuế xe hybrid giữa Việt Nam, Thái Lan và Indonesia
Đề xuất giảm thuế cho xe hybrid tại Việt Nam

Đề xuất tăng thuế tiêu thụ đặc biệt, giá xe bán tải tại Việt Nam có thể tăng mạnh
Xe nhập khẩu châu Âu có cơ hội giảm giá mạnh
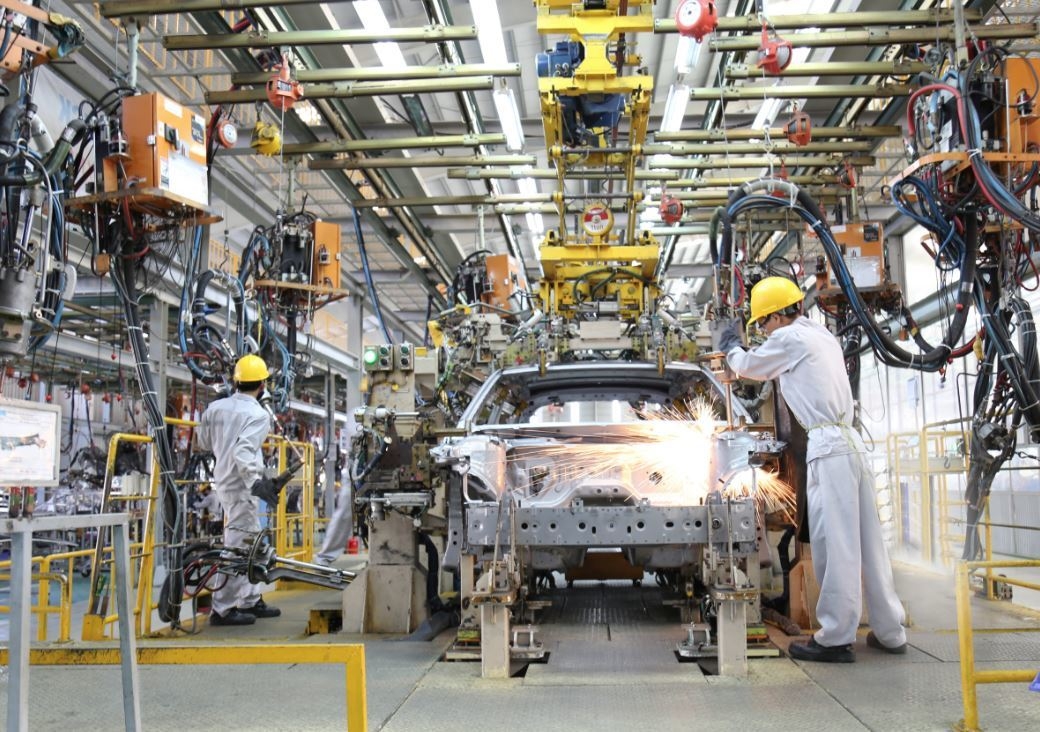
Gia hạn nộp thuế tiêu thụ đặc biệt đối với ô tô sản xuất trong nước
Cùng chuyên mục
Niềm vui nước sạch vùng cao: Món quà thiết thực từ Toyota Việt Nam
TP.HCM cùng Honda Việt Nam phát động phát triển giao thông bền vững
V-Green chính thức vận hành trạm sạc ô tô điện VinFast lớn nhất Việt Nam
Hơn 300.000 tài xế Xanh SM sẵn sàng cứu người trên mọi nẻo đường
Vingroup tung đòn bẩy lớn: Giảm phí thuê đất, cam kết đầu ra cho doanh nghiệp Việt
Quỹ Toyota Việt Nam trao hơn 2.000 áo phao cứu sinh tại rốn lũ Đà Nẵng
Tin khác
Bước ngoặt hạ tầng: Vinmetal và Danieli bắt tay làm thép đường sắt cao tốc
Bắt tay KiotViet, Xanh SM "phủ xanh" giao nhận bán lẻ
Toyota Việt Nam: Dựng “lá chắn xanh” ven biển vì một tương lai bền vững
PVOIL VOC 2026 lên sàn Vô địch Quốc gia: Cú hích trăm tỷ cho kinh tế thể thao Thủ đô
Doanh số tháng 9/2026 của Honda Việt Nam: Xe máy bứt phá gần 29%, mảng ô tô sụt giảm
Mới nhất